Wycena używanego pojazdu – jak rzetelnie określić jego wartość?
Wycena używanego pojazdu nie powinna sprowadzać się do wpisania marki, modelu i przebiegu do przypadkowego kalkulatora. Taki wynik może być dobrym punktem wyjścia, ale nie uwzględni wszystkich informacji wpływających na cenę: historii serwisowej, szkód, stanu opon, zużycia zawieszenia czy lokalnego popytu.
Najbezpieczniej potraktować wycenę jako proces ograniczania ryzyka. Najpierw trzeba ustalić cel, następnie zebrać dane, porównać podobne auta i dopiero wtedy wprowadzić korekty. Innej wartości potrzebuje sprzedający ustalający cenę ogłoszenia, innej ubezpieczyciel przy polisie AC, a jeszcze innej firma, która rozlicza amortyzację pojazdu.
Ważne: cena z ogłoszenia jest ceną oczekiwaną przez sprzedawcę, a nie dowodem, że samochód rzeczywiście zostanie za nią sprzedany. Dlatego warto analizować wiele porównywalnych ofert i oddzielać poziom ofertowy od prawdopodobnej ceny transakcyjnej.
| Obszar oceny | Co sprawdzić | Typowy kierunek wpływu na wartość |
|---|---|---|
| Parametry techniczne | Rocznik, przebieg, silnik, skrzynia, napęd | Nowsza wersja i potwierdzony, adekwatny przebieg zwykle działają na korzyść auta |
| Stan pojazdu | Silnik, zawieszenie, hamulce, opony, nadwozie | Usterki i pilne wydatki obniżają cenę bardziej niż zwykłe ślady użytkowania |
| Historia | Serwis, szkody, przebiegi, liczba właścicieli | Udokumentowana historia zmniejsza niepewność i ułatwia obronę ceny |
| Rynek | Popyt, sezonowość, lokalizacja, dostępność modelu | Cena może zmieniać się niezależnie od wieku i stanu konkretnego egzemplarza |
Dlaczego wycena używanego pojazdu jest kluczowa i czego nie wolno pomijać?
Wartość samochodu jest wynikiem połączenia wielu cech, a nie prostego przelicznika „rocznik minus przebieg”. Dwa auta tego samego modelu mogą mieć wyraźnie różne ceny, jeśli jedno ma pełną dokumentację, regularny serwis i dobre opony, a drugie wymaga inwestycji w hamulce, zawieszenie albo usunięcia korozji.
Znaczenie ma także cel wyceny. Przy sprzedaży prywatnej liczy się przede wszystkim wycena rynkowa samochodu i atrakcyjność oferty dla konkretnego kupującego. Przy zakupie ważniejsze staje się ustalenie, czy cena odpowiada stanowi auta i czy po transakcji nie pojawią się przewidywalne koszty. Wycena do ubezpieczenia AC, leasingu lub celów księgowych może opierać się na innych zasadach i dokumentach.
Kluczowe czynniki określające wartość samochodu używanego
Analizę najlepiej rozpocząć od cech, które można stosunkowo łatwo porównać w ogłoszeniach. Dopiero później należy oceniać elementy trudniejsze do zmierzenia, takie jak jakość serwisu czy prawdopodobieństwo przyszłych napraw. To ważne, ponieważ popularny model z atrakcyjnym wyposażeniem nie zawsze będzie lepszym zakupem od mniej efektownej wersji z dobrze udokumentowaną eksploatacją.
Parametry techniczne i stan pojazdu
Rocznik auta a koszt są ze sobą powiązane, ale wiek nie przesądza samodzielnie o cenie. W niektórych modelach starsza, sprawdzona wersja silnikowa może być poszukiwana bardziej niż nowsza odmiana obciążona opinią o drogich usterkach. Liczy się także konfiguracja: rodzaj napędu, skrzynia biegów, moc, odmiana nadwozia i wyposażenie.
Przebieg wpływa na wartość, lecz nie działa liniowo. Różnica między 80 a 120 tys. km może być istotna dla kupujących, ale sam odczyt licznika nie mówi, jak samochód był używany. Auto z długimi trasami i regularnym serwisem może być w lepszym stanie niż egzemplarz o mniejszym przebiegu, eksploatowany głównie na krótkich odcinkach. Dlatego przebieg a wartość trzeba oceniać razem z historią przeglądów, wymian i napraw.
Przy oględzinach warto zwrócić uwagę na pracę silnika, działanie skrzyni biegów, reakcje zawieszenia, stan hamulców oraz nierównomierne zużycie opon. Nie każdą usterkę da się wiarygodnie rozpoznać bez podnośnika, pomiarów lub jazdy próbnej. Samodzielna ocena pozwala przygotować listę pytań i argumentów, ale nie zastępuje przeglądu w niezależnym warsztacie.
Istotny jest również koszt doprowadzenia auta do stanu oczekiwanego przez rynek. Zużyte opony, kończące się klocki hamulcowe czy niesprawna klimatyzacja nie muszą oznaczać poważnej awarii, ale powinny znaleźć odzwierciedlenie w cenie. Korekta nie powinna polegać na mechanicznym odjęciu pełnego kosztu naprawy. Kupujący może wykonać ją taniej, sprzedający może mieć już część elementów, a niektóre usterki są wyłącznie kosmetyczne.
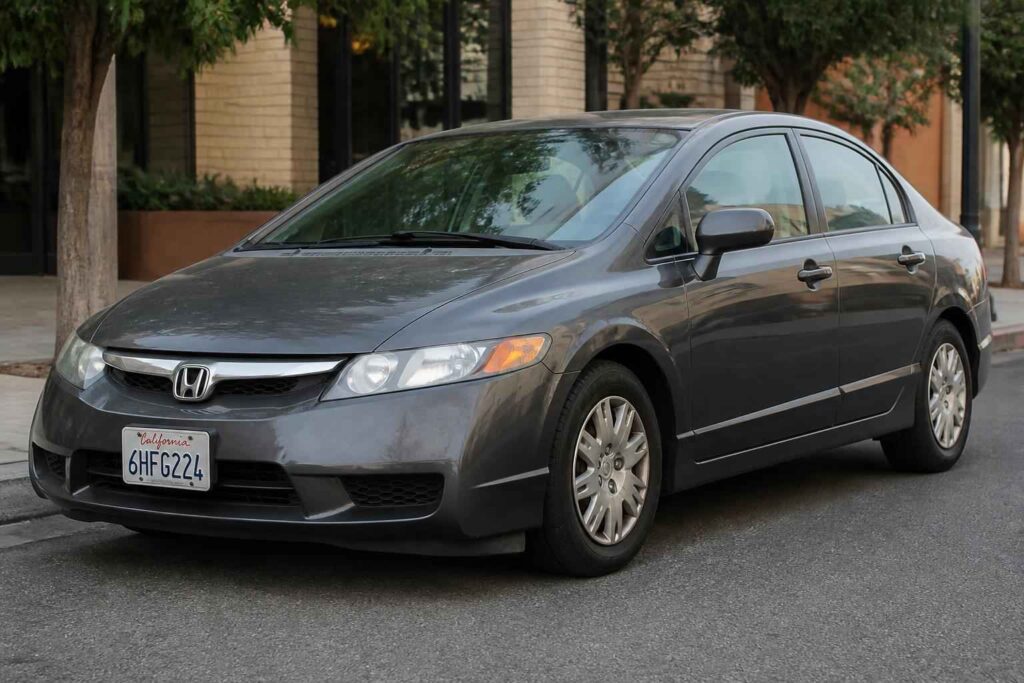
Czynniki zewnętrzne i historia pojazdu
Stan nadwozia obejmuje nie tylko widoczne rysy. Trzeba sprawdzić ślady napraw, różnice w odcieniu lakieru, korozję, szczeliny między elementami oraz działanie świateł i szyb. Sama informacja o wcześniejszej kolizji nie wystarcza do ustalenia wartości. Znaczenie ma zakres uszkodzeń, jakość naprawy i to, czy istnieje dokumentacja potwierdzająca przebieg zdarzenia.
Dużą rolę odgrywa sprawdzanie historii pojazdu. Warto zestawić dane z dokumentów, zapisów serwisowych, badań technicznych i dostępnych rejestrów. Niezgodność przebiegu, brak ciągłości wpisów albo niejasna liczba właścicieli nie musi automatycznie dyskwalifikować auta, ale zwiększa ryzyko. To ryzyko powinno obniżyć gotowość do zapłaty albo skłonić do dodatkowej kontroli.
Wyposażenie podnosi atrakcyjność, ale jego wpływ na cenę zależy od modelu i popytu. Podgrzewane fotele, automatyczna klimatyzacja czy systemy bezpieczeństwa mogą ułatwiać sprzedaż, natomiast kosztowne dodatki zamontowane po zakupie nie zawsze zwracają się w pełnej wysokości. Kolor, wersja stylistyczna i rodzaj felg zwykle wpływają bardziej na tempo sprzedaży niż na samą wartość bazową.
W przypadku hybrydy lub samochodu elektrycznego potrzebna jest dodatkowa ostrożność. Znaczenie ma nie tylko przebieg całego auta, lecz także stan baterii trakcyjnej, dostępność serwisu, gwarancja oraz szybkość zmian technologicznych. Bez odpowiednich danych nie należy samodzielnie zakładać dużej korekty procentowej. W razie wątpliwości potrzebna jest weryfikacja specjalistyczna, szczególnie gdy bateria stanowi istotną część wartości pojazdu.
Metody wyceny – która jest najbardziej rzetelna?
Nie istnieje jedna metoda odpowiednia dla każdej sytuacji. Najlepszy rezultat daje połączenie analizy porównawczej z oceną stanu auta. W przypadku spraw formalnych trzeba dodatkowo sprawdzić wymagania instytucji, ponieważ własne zestawienie ogłoszeń może nie być wystarczającym dokumentem.
| Metoda | Najlepsze zastosowanie | Zaleta | Ograniczenie |
|---|---|---|---|
| Porównawcza | Zakup i sprzedaż prywatna | Odzwierciedla aktualny rynek | Ogłoszenia pokazują ceny ofertowe |
| Kalkulator wyceny auta | Szybki szacunek początkowy | Oszczędza czas i porządkuje dane | Może pomijać stan i historię konkretnego egzemplarza |
| Amortyzacyjna lub kosztowa | Ewidencja firmowa i księgowość | Wynika z przyjętych zasad rozliczeń | Nie pokazuje bieżącej ceny rynkowej |
| Rzeczoznawcy | Spory, szkody, formalne dokumenty | Uwzględnia oględziny i dokumentację | Wymaga czasu i dodatkowego kosztu |
| Dealera lub skupu | Szybki odkup lub rozliczenie auta | Daje realną ofertę konkretnego podmiotu | Uwzględnia marżę, ryzyko i koszty przygotowania |
Metoda porównawcza – analiza ogłoszeń rynkowych
To najpraktyczniejszy punkt startowy dla osoby prywatnej. Należy wyszukać auta o tej samej generacji, zbliżonym roczniku, podobnym silniku, skrzyni i przebiegu. Warto oddzielić samochody od dealerów, osób prywatnych i firm oferujących finansowanie, ponieważ każdy kanał sprzedaży może mieć inną strukturę ceny.
Nie należy wybierać tylko trzech najtańszych ofert. Mogą dotyczyć aut powypadkowych, wymagających naprawy, z niepełną historią albo znajdujących się w innej części kraju. Lepszy obraz daje większa grupa porównywalnych ogłoszeń, z której można odrzucić skrajne przypadki. Przy każdym aucie dobrze zapisać cenę, przebieg, wyposażenie, opis stanu i datę sprawdzenia.
Portale ogłoszeniowe i automatyczne kalkulatory są użyteczne, lecz nie rozstrzygają sprawy. Algorytm nie zawsze widzi, że atrakcyjnie wyceniony samochód ma nieudokumentowaną historię, a droższy egzemplarz przeszedł kosztowny serwis. Wynik trzeba więc traktować jako przedział orientacyjny, a nie gwarantowaną cenę transakcyjną.
Wycena do celów formalnych – ubezpieczenie, leasing, podatki
Wycena do ubezpieczenia AC może różnić się od ceny, którą właściciel uzyskałby przy sprzedaży. Ubezpieczyciel stosuje własne zasady ustalania wartości pojazdu, a znaczenie mają między innymi zakres polisy, sposób likwidacji szkody i warunki umowy. Przed zawarciem lub odnowieniem ubezpieczenia trzeba sprawdzić, jak określana jest suma ubezpieczenia oraz czy w trakcie trwania ochrony może ulec zmianie.
Przy leasingu instytucja finansująca może wymagać określonego dokumentu, oględzin lub wyceny zaakceptowanego eksperta. Sam wydruk z kalkulatora ogłoszeń może nie wystarczyć. Z kolei amortyzacja pojazdu służy rozliczeniom księgowym i podatkowym, a nie odtworzeniu aktualnej ceny rynkowej. Konkretne limity, stawki i sposób rozliczenia zależą od aktualnych przepisów oraz sytuacji przedsiębiorcy, dlatego te kwestie warto potwierdzić z księgowym.
Rzeczoznawca jest szczególnie potrzebny przy sporze o wartość po szkodzie, samochodzie nietypowym, zabytkowym lub mocno zmodyfikowanym, a także wtedy, gdy wycena ma znaczenie dowodowe. Fachowa ocena nie jest konieczna przy każdej sprzedaży, ale oszczędzanie na niej przy formalnym sporze może zwiększyć ryzyko błędnej decyzji.
Praktyczny przewodnik – jak samodzielnie przeprowadzić wycenę?
Samodzielna analiza nie musi być skomplikowana. Powinna jednak opierać się na zapisanych danych, a nie na pamięci i wrażeniu z jednej wizyty. Warto przeznaczyć na nią więcej czasu niż na samo sprawdzenie średniej ceny w wyszukiwarce.
Krok 1: Zgromadzenie dokumentów i ocena stanu technicznego
Przed porównywaniem ofert przygotuj dowód zakupu, dokumenty pojazdu, książkę serwisową lub faktury, potwierdzenia przeglądów oraz informacje o naprawach. Sprawdź dostępne zapisy przebiegu i upewnij się, że daty oraz wartości tworzą logiczną całość. Brak dokumentu nie zawsze oznacza problem, ale powinien zmniejszyć pewność oceny.
Przydatna checklista obejmuje:
- zgodność numeru VIN i danych pojazdu z dokumentami;
- historię przeglądów, wymian oleju i większych napraw;
- stan opon, hamulców, zawieszenia i szyb;
- działanie klimatyzacji, świateł, elektroniki oraz systemów bezpieczeństwa;
- ślady korozji, napraw lakierniczych i nierównego spasowania elementów;
- informacje o szkodach, właścicielach i sposobie użytkowania auta.
Nie musisz samodzielnie diagnozować silnika ani skrzyni biegów. Wystarczy odnotować objawy, które wymagają sprawdzenia: nierówną pracę, opóźnioną zmianę przełożeń, stuki, ściąganie samochodu lub kontrolki ostrzegawcze. Jeżeli wycena ma poprzedzać zakup, koszt przeglądu przedtransakcyjnego jest zwykle rozsądniejszy niż późniejsze usuwanie nieujawnionych usterek.
Krok 2: Analiza rynkowa i kalkulacja ceny
Wyszukaj porównywalne auta i zapisz co najmniej: cenę, rocznik, przebieg, wersję silnikową, wyposażenie, lokalizację, stan deklarowany przez sprzedawcę i datę publikacji. Nie porównuj bezpośrednio samochodu z pełną historią i świeżym serwisem do auta, którego opis ogranicza się do kilku ogólnych zdań.
Następnie ustal wartość bazową na podstawie grupy podobnych ofert. Od niej wprowadź korekty. Pilna wymiana opon, naprawa klimatyzacji czy usunięcie korozji mogą uzasadniać obniżenie ceny, ale wysokość korekty powinna wynikać z realnego zakresu prac, jakości części i ryzyka dodatkowych usterek. Nie stosuj automatycznie zasady „koszt naprawy równa się obniżka”, bo kupujący i sprzedający mogą inaczej oceniać korzyść z wykonanej pracy.
Przy sprzedaży warto ustawić cenę tak, aby pozostawić niewielki, uzasadniony margines negocjacyjny, ale nie tworzyć dużej różnicy między oczekiwaniem a rynkiem. Zbyt wysoka cena początkowa ogranicza liczbę kontaktów i może sprawić, że ogłoszenie będzie długo postrzegane jako nieatrakcyjne. Przy zakupie należy natomiast oddzielić cenę samochodu od kosztów dodatkowych: rejestracji, transportu, przeglądu, ubezpieczenia i pierwszego serwisu.
Jeżeli chcesz uporządkować informacje o różnych sposobach sprzedaży auta i sprawdzić dodatkowe materiały motoryzacyjne, pomocnym źródłem może być DAVE INVEST.
Typowe błędy przy wycenie i wykorzystanie wyniku w praktyce
Najczęstsze pomyłki wynikają nie z braku dostępu do danych, ale z ich niewłaściwej interpretacji. Właściciel może znać swój samochód bardzo dobrze, a mimo to zawyżać jego wartość, ponieważ przywiązuje wagę do kosztownych dodatków lub wspomina wyłącznie udane naprawy.
- Liczenie spadku wartości wyłącznie od nowości. Rynek wtórny reaguje na popyt, dostępność części, opinię o silniku i koszty eksploatacji, dlatego sztywna amortyzacja nie odzwierciedla każdej sytuacji.
- Traktowanie ceny ogłoszenia jak ceny transakcyjnej. Oferta może być nieaktualna, zawyżona albo dotyczyć auta o innym stanie niż sugeruje opis.
- Pomijanie historii serwisowej. Sam przebieg nie pokaże, czy wymieniano elementy wymagające kosztownej obsługi i czy poprzedni właściciel dbał o samochód.
- Brak weryfikacji przebiegu i szkód. Niespójne wpisy powinny prowadzić do dodatkowej kontroli, a nie do automatycznego przyjęcia najkorzystniejszej wersji.
- Uśrednianie nieporównywalnych aut. Inna wersja silnikowa, napęd, skrzynia lub wyposażenie mogą zmienić sens całego zestawienia.
- Ignorowanie sezonowości i lokalizacji. Popyt na określone typy samochodów może zmieniać się w czasie, a ceny w różnych regionach nie zawsze są identyczne.
- Emocjonalne podejście do własnego auta. Koszty poniesione przez właściciela nie zawsze zwiększają wartość w takim samym stopniu, w jakim zwiększyły jego wydatki.
Wynik analizy najlepiej przedstawiać jako przedział oraz zestaw argumentów. Przy sprzedaży można powiedzieć: „Na podstawie porównania podobnych wersji i udokumentowanego serwisu wartość auta mieści się w określonym przedziale. Cena uwzględnia stan opon i ostatnie naprawy”. Takie uzasadnienie jest mocniejsze niż samo stwierdzenie, że samochód „jest wart więcej”.
Przy zakupie od dealera warto rozdzielić trzy kwestie: cenę pojazdu, wartość auta oddawanego w rozliczeniu i koszty finansowania. Obniżka jednego elementu może zostać ukryta w innym. Zamiast ogólnego żądania rabatu lepiej wskazać konkretną przesłankę: brak drugiego kompletu opon, nieudokumentowany serwis, konieczność wykonania przeglądu albo różnicę między porównywalnymi ofertami.
Przykładowe zdanie negocjacyjne może brzmieć: „W podobnych ogłoszeniach auta z tym silnikiem i przebiegiem są wyceniane niżej, a ten egzemplarz wymaga jeszcze wymiany elementów eksploatacyjnych. Proponuję cenę uwzględniającą te koszty”. To nie gwarantuje zaakceptowania propozycji, ale przenosi rozmowę z poziomu emocji na konkretne dane.
W przypadku leasingu, refinansowania i ubezpieczenia nie zakładaj, że własna wycena zastąpi dokument wymagany przez instytucję. Sprawdź warunki przed złożeniem wniosku. Przy sprawach podatkowych skonsultuj sposób rozliczenia z księgowym, a przy sporze o wartość lub zakres szkody skorzystaj z rzeczoznawcy. Granica między orientacyjną analizą rynku a formalną wyceną ma tu znaczenie praktyczne.
Najlepsza decyzja wynika z połączenia czterech elementów: porównywalnych ofert, potwierdzonej historii, oceny stanu oraz przewidywanych kosztów po transakcji. Kalkulator może przyspieszyć pierwszy etap, ale nie powinien zamykać całego procesu. Zbierz dokumenty, udokumentuj korekty i używaj wyceny jako argumentu przy zakupie lub sprzedaży. Dzięki temu łatwiej unikniesz zarówno przepłacenia, jak i zaniżenia wartości samochodu.